

L’installation d’une piscine hors-sol dans un jardin séduit chaque année davantage de foyers français en quête de fraîcheur estivale à moindre coût. La déclaration d’une piscine hors-sol dépend essentiellement de son caractère démontable ou fixe : une piscine démontable installée moins de trois mois par an n’a pas à être déclarée aux impôts, contrairement à une structure fixe ou installée plus longtemps. Côté assurance, la déclaration reste recommandée dans tous les cas pour éviter tout refus d’indemnisation en cas de sinistre. Cet article détaille les critères précis de déclaration, les démarches à suivre et les risques encourus en cas d’oubli.
Comprendre la différence entre piscine démontable et piscine fixe
La question de la déclaration d’une piscine hors-sol repose avant tout sur une distinction fondamentale établie par le droit fiscal français. Toutes les piscines hors-sol ne sont pas soumises aux mêmes règles, et cette différence tient à la nature de l’installation plutôt qu’à son apparence extérieure.
Une piscine est considérée comme démontable lorsqu’elle peut être installée puis retirée sans travaux de terrassement ni fondation permanente. Il s’agit typiquement des piscines gonflables, des piscines tubulaires ou des petits bassins en kit que l’on remonte chaque été. Ces équipements, même de grande taille, bénéficient d’un régime fiscal allégé tant qu’ils respectent une condition de durée.
À l’inverse, une piscine hors-sol peut devenir fixe si elle reste installée plus de trois mois consécutifs dans l’année, ou si elle repose sur une structure en dur ou une fondation. C’est notamment le cas de certains modèles en bois posés sur une dalle de béton, qui perdent alors leur caractère temporaire aux yeux de l’administration fiscale.
Le critère déterminant des trois mois
Le seuil des trois mois constitue la ligne de démarcation la plus importante pour déterminer les obligations fiscales. Une piscine installée et démontée dans cette période échappe généralement à la taxation, quelle que soit sa taille.
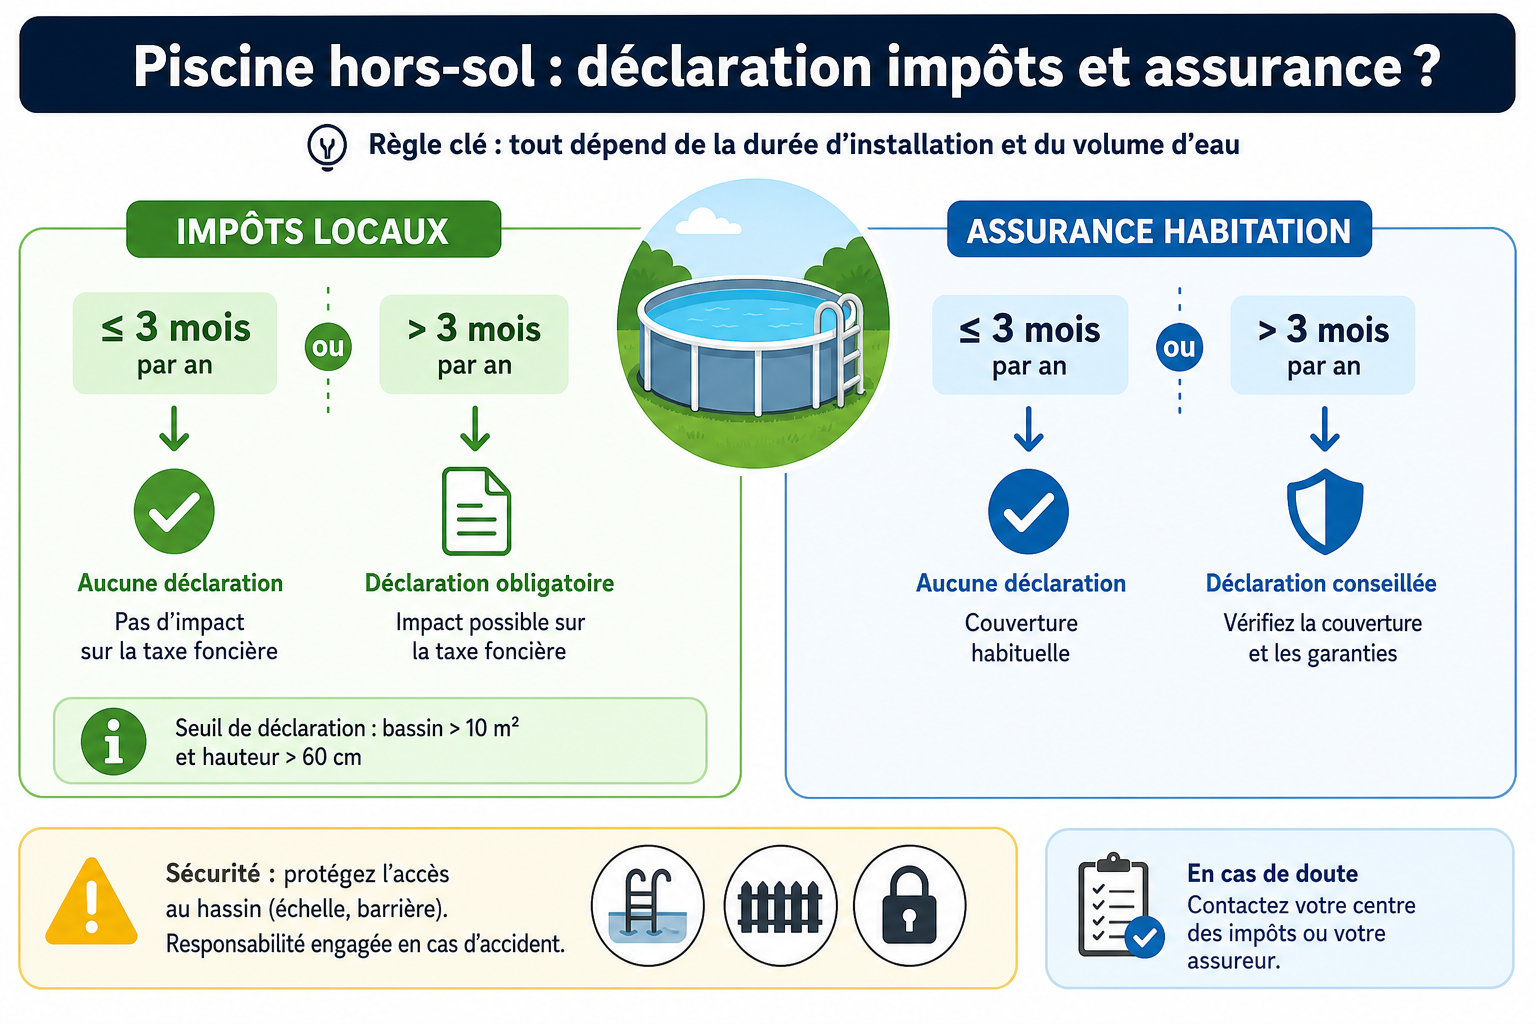
- Une piscine gonflable montée en juin et rangée en août n’entre pas dans le champ de la déclaration
- Une piscine tubulaire laissée en place d’avril à octobre dépasse le seuil et devient imposable
- Une structure rigide installée à demeure toute l’année est systématiquement considérée comme fixe
Ce critère temporel s’applique indépendamment de la surface du bassin, contrairement à une idée répandue selon laquelle seules les grandes piscines seraient concernées.
La déclaration fiscale : quand et comment procéder
Lorsque la piscine hors-sol dépasse le seuil des trois mois d’installation, elle doit être déclarée à l’administration fiscale au même titre qu’une construction nouvelle. Cette obligation découle de l’article 1406 du Code général des impôts, qui impose de signaler tout changement affectant la valeur locative d’une propriété.
La démarche s’effectue via le formulaire dédié aux déclarations de travaux, généralement dans un délai de 90 jours après l’achèvement de l’installation. Cette déclaration permet à l’administration de recalculer la valeur locative du bien et d’ajuster en conséquence la taxe foncière.
Les conséquences sur la taxe foncière et la taxe d’aménagement
Une piscine déclarée fiscalement entraîne deux types de conséquences financières distinctes. D’une part, elle augmente légèrement la base de calcul de la taxe foncière, puisque l’équipement est intégré à la valeur locative du bien. D’autre part, elle peut donner lieu au paiement d’une taxe d’aménagement, calculée une seule fois lors de l’installation.
Cette taxe d’aménagement dépend de la surface du bassin et varie selon les taux fixés par les collectivités locales. Elle ne concerne toutefois que les piscines dont la superficie dépasse un certain seuil, les petits bassins hors-sol y échappant le plus souvent en raison de leur taille limitée.
| Type de piscine | Durée d’installation | Déclaration fiscale requise |
|---|---|---|
| Gonflable ou tubulaire | Moins de 3 mois | Non |
| Gonflable ou tubulaire | Plus de 3 mois | Oui |
| Bois ou résine sur pied | Moins de 3 mois | Non |
| Bois avec fondation en dur | Toute l’année | Oui |
| Structure fixe permanente | Toute l’année | Oui |
L’assurance habitation face à la piscine hors-sol
Si les règles fiscales laissent une marge de tolérance pour les installations temporaires, la question de l’assurance habitation obéit à une logique différente, davantage centrée sur la gestion du risque que sur la durée d’utilisation.
La plupart des contrats multirisques habitation couvrent automatiquement les équipements extérieurs de faible valeur, ce qui inclut souvent les petites piscines gonflables. Toutefois, dès que la piscine atteint une taille conséquente ou reste installée sur une longue période, elle peut représenter un risque supplémentaire que l’assureur souhaite connaître.
Toute modification substantielle des risques couverts doit être portée à la connaissance de l’assureur, sous peine de voir les garanties remises en cause en cas de sinistre.
Code des assurances, article L113-2
Cette obligation générale de déclaration des changements de situation s’applique pleinement à l’installation d’une piscine, même hors-sol. Ignorer cette formalité peut sembler anodin, mais elle expose à des conséquences bien réelles.
Les risques financiers en cas de non-déclaration
Ne pas informer son assureur de l’installation d’une piscine hors-sol peut avoir des répercussions importantes au moment où l’on en a le plus besoin, c’est-à-dire lors d’un sinistre. Plusieurs scénarios illustrent cette problématique :
- Un enfant se blesse en tombant dans la piscine non déclarée : la responsabilité civile peut être contestée par l’assureur
- Une tempête endommage la structure et le jardin environnant : l’indemnisation peut être réduite ou refusée
- Un voisin subit un dommage lié à un débordement d’eau : la couverture peut ne pas s’appliquer
Ces situations démontrent que la non-déclaration expose à un risque financier disproportionné par rapport à la simplicité de la démarche à effectuer. Un simple courrier ou un appel téléphonique suffit généralement pour informer l’assureur et ajuster le contrat si nécessaire.
Comment déclarer sa piscine à son assureur
La procédure de déclaration auprès de l’assurance reste beaucoup plus simple que les démarches fiscales, bien qu’elle nécessite une certaine rigueur dans les informations transmises.
Il convient tout d’abord de rassembler les caractéristiques précises de l’équipement : dimensions, matériaux, durée d’installation prévue et éventuels équipements associés comme une pompe ou un système de filtration électrique. Ces éléments permettent à l’assureur d’évaluer correctement le niveau de risque additionnel.
Les documents et informations à transmettre
Une déclaration complète auprès de l’assureur gagne en efficacité lorsqu’elle s’accompagne des éléments suivants :
- Une photographie de l’installation avec ses dimensions approximatles
- La facture d’achat mentionnant le modèle et les caractéristiques techniques
- La date d’installation et la durée prévue de maintien en place
L’assureur peut alors proposer, selon les cas, un avenant au contrat existant ou simplement confirmer que la garantie de base suffit à couvrir le nouvel équipement. Dans certains cas, une cotisation supplémentaire modeste peut être appliquée, notamment lorsque la piscine dépasse une certaine capacité en volume d’eau.
Les spécificités selon la taille et le type de piscine
Toutes les piscines hors-sol ne présentent pas le même niveau de risque ni les mêmes obligations, ce qui justifie une approche différenciée selon leurs caractéristiques physiques.
Les piscines de petite taille, généralement inférieures à dix mètres carrés de surface, bénéficient souvent d’une tolérance plus importante, tant sur le plan fiscal que sur celui de l’assurance. Leur impact limité sur la valeur du bien et sur le niveau de risque justifie cette approche moins contraignante.
À l’inverse, les piscines hors-sol de grande capacité, pouvant atteindre plusieurs dizaines de mètres cubes d’eau, se rapprochent progressivement des piscines enterrées en termes d’enjeux. Selon les pratiques courantes observées chez les professionnels du secteur, ces installations méritent une attention particulière, tant pour la déclaration fiscale que pour l’ajustement du contrat d’assurance.
Le cas particulier des piscines semi-enterrées
Un flou existe parfois autour des piscines semi-enterrées, qui combinent une structure hors-sol avec un enfouissement partiel dans le sol. Ces installations hybrides sont généralement traitées comme des piscines fixes dès lors qu’elles impliquent des travaux de terrassement, même limités.
Cette catégorie intermédiaire illustre l’importance de vérifier au cas par cas la nature exacte de son installation plutôt que de se fier uniquement à l’appellation commerciale du produit. Un contact avec le service urbanisme de la mairie peut lever toute ambiguïté sur le statut fiscal de l’équipement envisagé.
Anticiper les démarches avant l’installation
La meilleure stratégie consiste à se renseigner avant même l’achat de l’équipement, plutôt que de découvrir des obligations après coup. Cette anticipation permet d’éviter les mauvaises surprises et de choisir un modèle adapté à ses contraintes personnelles.
Avant d’acquérir une piscine hors-sol, il est judicieux de définir précisément l’usage prévu : installation saisonnière de quelques semaines ou présence permanente dans le jardin toute l’année. Ce choix initial oriente directement les obligations qui en découleront, tant sur le plan fiscal que sur celui de la couverture assurantielle.
Un contact préalable avec son assureur avant l’achat permet également de connaître précisément les conditions de couverture selon le modèle envisagé, évitant ainsi toute déconvenue une fois l’équipement installé et utilisé par la famille.
Ce qu’il faut retenir avant de se lancer
La déclaration d’une piscine hors-sol répond à une logique différente selon qu’elle s’adresse à l’administration fiscale ou à la compagnie d’assurance. Alors que le fisc s’intéresse principalement à la durée d’installation et au caractère démontable de la structure, l’assureur porte son attention sur le niveau de risque réel que représente l’équipement, indépendamment de sa qualification juridique.
Dans les deux cas, la transparence reste la meilleure protection contre des conséquences financières potentiellement lourdes. Une déclaration omise, même involontairement, peut coûter bien plus cher qu’une simple formalité administrative accomplie en amont. Se renseigner auprès de sa mairie pour les aspects fiscaux et de son assureur pour la couverture des risques constitue ainsi la démarche la plus sûre avant toute installation.